EKONOMIAKTUAL.ID — Pemerintah mengevaluasi ulang seluruh skema insentif perpajakan menyusul berlakunya pajak minimum global bertarif efektif 15 persen yang membatasi ruang pengurangan tarif pajak bagi perusahaan multinasional. Kajian ini menyasar dua fasilitas utama yang selama ini jadi andalan menarik investasi, yakni tax holiday dan tax allowance.
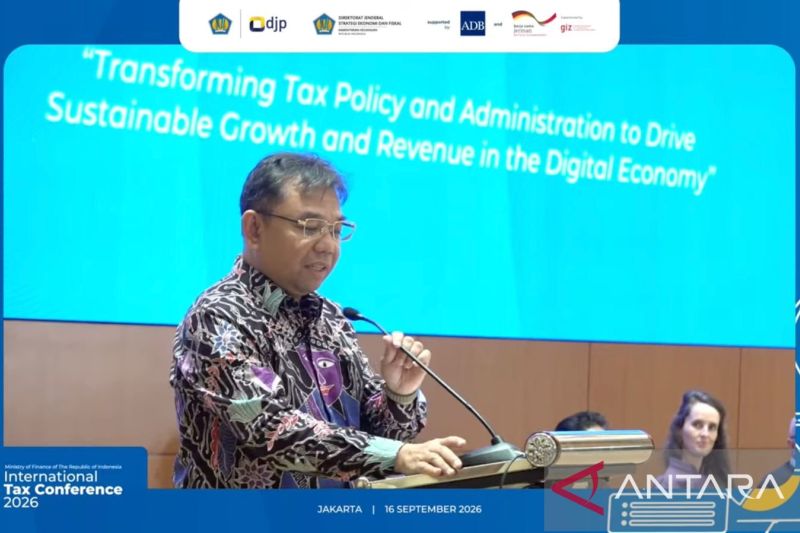
Staf Ahli Menteri Keuangan Bidang Perpajakan Yon Arsal menyatakan penyesuaian itu diperlukan agar kebijakan fiskal Indonesia tidak bertabrakan dengan aturan pajak internasional yang mulai berlaku. Ia menyampaikannya dalam International Tax Conference 2026 di Jakarta, Rabu.
Menurut Yon, keberadaan tarif pajak efektif minimum membuat ruang pemberian insentif berbasis pengurangan tarif pajak menjadi jauh lebih sempit. Dampaknya paling terasa pada tax holiday dan tax allowance yang selama ini banyak dipakai untuk menarik investasi.
"Insentif harus selaras dengan perkembangan internasional. Harus relevan dengan struktur dan dinamika aturan yang saat ini berlaku, seperti GMT," kata Yon.
Mengapa Tax Holiday dan Tax Allowance Kini Kurang Efektif
Pajak minimum global atau Global Minimum Tax (GMT) menetapkan tarif pajak minimum efektif sebesar 15 persen bagi perusahaan multinasional. Ketentuan ini mengubah cara perusahaan besar menghitung manfaat sejumlah fasilitas perpajakan yang mereka terima di suatu negara.
Ketika tarif efektif sudah dipatok di angka 15 persen, pengurangan tarif pajak lewat insentif tidak lagi memberi keuntungan signifikan bagi korporasi. Yon menilai kondisi ini memaksa Indonesia, sebagaimana banyak negara berkembang lain, mencari opsi skema insentif alternatif.
"Sekarang Indonesia, sebagaimana banyak negara berkembang lainnya, dipaksa untuk memikirkan berbagai pilihan skema insentif pajak lainnya," ujarnya.
Hibah Tunai hingga Kredit Pajak Jadi Opsi Pengganti
Yon menyebut sejumlah instrumen dapat menjadi alternatif yang perlu dipertimbangkan. Dua di antaranya adalah hibah tunai atau cash grant dan kredit pajak atau tax credit.
Kedua instrumen itu dinilai lebih fleksibel karena tidak bergantung pada pengurangan tarif pajak yang kini dibatasi aturan global. Pemerintah perlu memastikan pilihan skema baru tetap kompetitif di mata investor tanpa mengorbankan penerimaan negara.
"Di satu sisi kita menghadapi persoalan bagaimana menarik investasi produktif. Di sisi lain, dalam menggunakan insentif, kita juga harus melindungi penerimaan pemerintah," tutur Yon.
Empat Prinsip Desain Insentif Pajak Menurut Kemenkeu
Selain menyesuaikan diri dengan ketentuan internasional, Yon menekankan desain insentif pajak harus tetap relevan dengan perubahan struktur ekonomi dan industri. Kebijakan insentif yang baik, menurut dia, setidaknya perlu memenuhi empat prinsip.
- Selaras dengan perkembangan aturan internasional, termasuk GMT.
- Relevan secara strategis dengan kebutuhan sektor dan industri prioritas.
- Diberikan secara tepat waktu dan tepat sasaran, dengan batas waktu tertentu.
- Dievaluasi secara berkelanjutan agar tidak menjadi beban fiskal jangka panjang.
Keempat prinsip itu menjadi kerangka kerja Kemenkeu dalam merancang skema insentif pengganti. Pemerintah belum memerinci bentuk akhir kebijakan maupun jadwal penerapannya.
Kajian ini berjalan di tengah tekanan ganda: kebutuhan menjaga daya tarik investasi produktif dan kewajiban melindungi penerimaan negara. Bagi perusahaan multinasional yang beroperasi di Indonesia, arah kebijakan ini akan menentukan bentuk fasilitas fiskal yang bisa mereka akses dalam beberapa tahun ke depan.